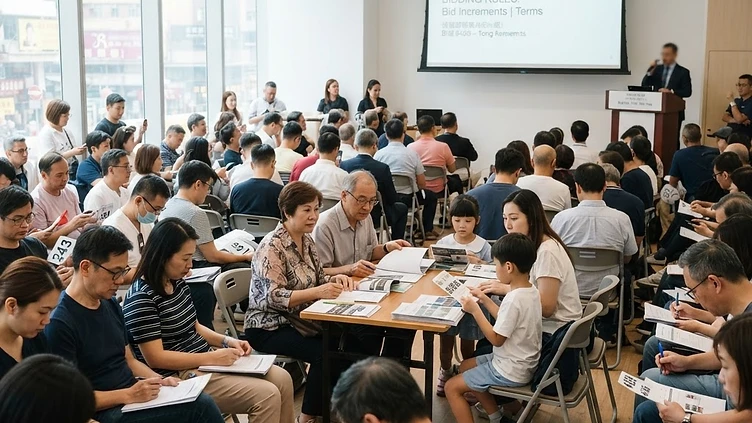
近期樓市資訊中,藍籌屋苑太古城出現一宗備受關注的法院令物業拍賣個案。該單位因業主長期拖欠管理費,經多次法律程序後被推拍,其開價與銀行網上估價存在巨大折讓,吸引了不少投資者關注。然而,這類涉及法院令及無契拍賣的物業,往往隱藏着一般準買家難以察覺的法律及財務陷阱,投資價值背後潛藏着極高的風險。
法院令物業的背景與拍賣成因
法院令物業(Court Order Property)通常是因為業主未能履行財務責任,例如長期拖欠債務、管理費或抵押貸款,最終被債權人入稟法院申請強制變賣資產以償還欠款。以太古城這宗個案為例,單位因業主多年間拖欠物業管理費,管理公司透過法律渠道入稟法院,最終取得拍賣令。這類個案的出現反映了物業業權人在管理屋苑方面的經濟負擔,雖然拍賣行提供的開價往往低於市場估值,但準買家必須清楚明白,價格折讓通常是基於該物業潛在的法律瑕疵與產權問題,而非單純的買賣賺取空間。在投標前,買家必須查閱拍賣行提供的物業詳情表,了解涉及的法律訴訟範圍。
無契樓的產權隱憂
是次拍賣的太古城單位,最核心的爭議在於「不提供樓契」(無契樓)。在法律層面上,樓契是證明物業業權的唯一法定文件,若果在交收時無法提供完整的產權證明文件,買方將無法在土地註冊處證明其合法持有人的身份。無契樓意味著物業在往後的轉售、抵押或處理繼承事務上將面臨重大障礙。此外,由於失去了關鍵的業權鏈證明,日後即使物業進行維修或屋苑進行大型工程,業主在處理相關法律文書時亦會極為被動。買家即使成功投得物業,亦需承擔高昂的法律成本去進行補契程序,且未必保證能補回完整的產權證明。
| 項目 | 描述 |
|---|---|
| 拍賣類型 | 法院令物業 |
| 產權狀態 | 無契(不提供樓契) |
| 市場風險 | 高(估價折讓反映產權瑕疵) |
| 財務風險 | 銀行極大機率拒絕按揭 |
| 法律程序 | 買方須預留額外律師費處理後續事宜 |
銀行按揭與融資極限
對於絕大多數置業人士而言,最大的阻力在於銀行對無契樓的按揭拒絕機制。銀行審批按揭的核心前提是物業擁有清晰的產權證明,以便在借款人違約時能透過強制變賣物業收回貸款。若物業缺乏完整樓契,銀行將無法評估其抵押價值,因此幾乎所有銀行都不會為這類物業提供按揭服務。這意味着買家必須具備雄厚的現金實力,以支付全數樓價。考慮到這類物業往往需要進行大規模翻新,甚至涉及未清理的物業雜項債務,買家除了準備全額樓價外,還必須預留充足的流動資金,切忌單純因開價便宜而盲目入市。
專業評估與風險管理
購買拍賣物業與一般二手屋苑成交完全不同,必須採取極其謹慎的態度。在進入拍賣場前,買家必須聘請律師進行詳細的土地查冊(Land Search),核實物業除管理費外的其他債務糾紛,例如是否存在未清償的稅項或違例建築令。經驗豐富的投資者通常會進行多次現場視察,評估單位的實質狀況以及潛在的維修費用。專業的財經分析建議,若非擁有豐富的物業法律訴訟經驗或充裕的現金流,普通置業人士應盡量避免觸碰法院令拍賣盤,以免陷入產權泥沼,導致資金長期被凍結,最終得不償失。