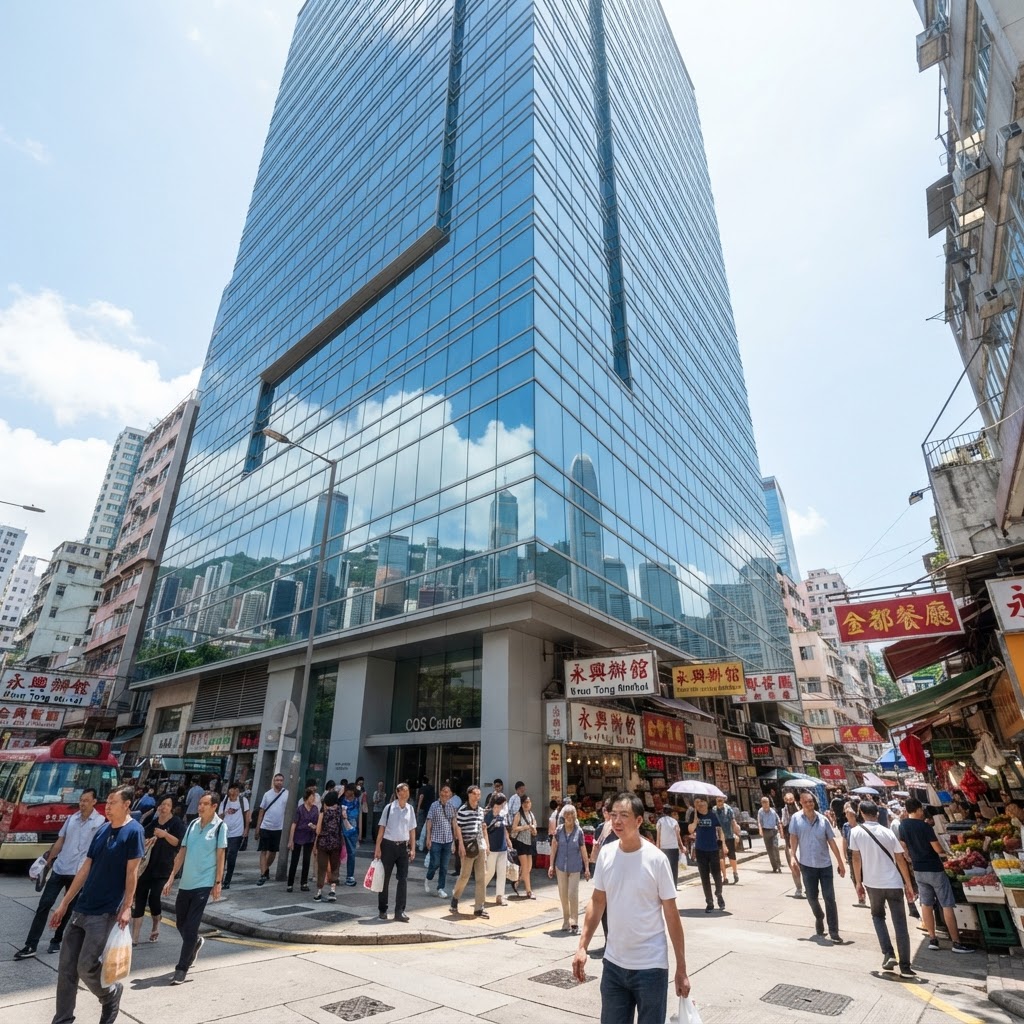
近期香港商廈市場出現一宗矚目的大額成交,原由內房綠景中國持有的觀塘海濱道123號全幢商廈綠景NEO,正式以27億元易手,買家為建滔集團。此項目自今年4月淪為銀主盤後,市場一直關注其最終成交價,最終成交金額較2017年購入時的90億元大幅折讓,不僅揭示了投資市場的變遷,更反映了近年九龍東甲級寫字樓租務壓力及估值修正的趨勢。此次交易被視為市場內的「執平貨」個案,也再次提醒投資者在進入大型商業物業市場時,必須嚴謹評估物業的資產負債結構與未來現金流回報。
1. 物業基本資料
觀塘海濱道123號綠景NEO,作為該區的地標級甲級寫字樓,於2019年正式落成。該項目擁有極佳的地理優勢,坐擁270度無遮擋維港海景,對大型跨國企業及金融機構具備一定的吸引力。項目總樓面面積約59.62萬平方呎,配套設施完善,包括5層停車場提供超過400個車位,為租戶提供高效率的商務環境。
| 項目 | 詳細規格 |
|---|---|
| 建築物名稱 | 綠景NEO (前稱8 Bay East) |
| 地盤面積 | 約 4.85 萬平方呎 |
| 總樓面面積 | 約 59.62 萬平方呎 |
| 落成年份 | 2019年 |
| 車位數量 | 超過 400 個 |
2. 交易價格拆解
此次交易最令人震撼之處,在於其價格出現了前所未有的深度折讓。2017年,原業主以90億元購入該項目,當時創下了九龍區歷來最大額全幢商廈買賣記錄,呎價高達1.5萬元。然而,隨着市場氣氛轉弱及財務狀況惡化,該物業最终以27億元轉手,意味著帳面蝕讓幅度高達63億元,貶值程度接近七成。對於資深的商業地產投資者而言,這項交易反映了在資產價格高峰期入市若缺乏適當的風險對沖,在市場下行周期時將面臨巨大的財務虧損壓力。
3. 市場投資風險
從綠景NEO的案例可以觀察到,商業物業的投資決策極度依賴債務槓桿的控制。資料顯示,該項目在淪為銀主盤前,仍背負高達逾50億元的銀行債務,顯示當年購置時的融資比率極高。當樓市進入調整期,物業租金回報未能覆蓋利息支出,加上銀行信貸環境收緊,直接導致了違約與物業被接管的結局。這對計劃投身商廈投資的買家而言,是一次深刻的警示,證明即使是優質物業,在錯誤的槓桿水平下,依然可能變成沉重的財務負擔。
4. 對商廈市場影響
雖然九龍東目前的寫字樓空置率仍處於高位,但市場亦有分析認為,此類大額成交有助於市場價格底部的確立。建滔集團此次承接該物業,目的是作為長期投資收租用途,這顯示在價格回調至合理水平後,具實力的買家仍願意吸納優質的地產資產。長遠而言,隨着經濟復甦及企業重新部署辦公空間,這類具規模的甲廈將持續產生穩定的租金收入,但投資者必須先經歷一段市場消化與整合的過程,才能預見租金回報的真正復甦。