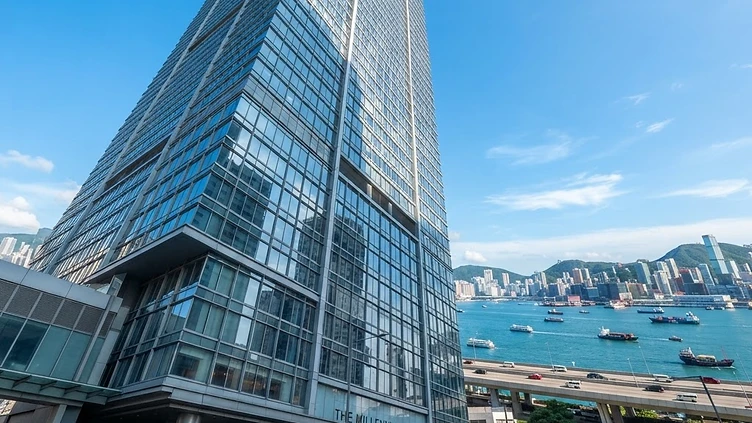
近年香港商用物業市場經歷劇烈動盪,特別是部分由內房發展商高價購入的指標性甲級商廈,受制於市況回調及企業財務壓力,資產價值呈現斷崖式下滑。觀塘海濱道123號綠景NEO作為九龍區曾經的甲級商廈地標,從昔日以90億元天價買入,到近期傳出以約30億元賤賣,反映了寫字樓市場在過去七年間的估值巨大差異,亦引發市場對於商業資產配置與風險管理的深層反思。
市場背景回顧
綠景NEO的前身為8 Bay East,該項目在2017年由綠景(中國)地產以90億港元向會德豐地產購入,當時創下了九龍區全幢商廈買賣的最高金額紀錄,呎價達到約1.5萬元。在當年的市況背景下,觀塘海濱道一帶作為起動九龍東的核心地帶,被市場寄予厚望,吸引不少內房企業爭相吸納優質商廈作為總部或投資旗艦。然而,隨著近年環球經濟環境轉變,加上寫字樓租賃市場受到企業縮減規模及居家辦公模式的衝擊,九龍東整體商廈空置率持續高企,嚴重影響了投資項目的回報與再融資能力,直接導致了項目最終陷入財務困境並淪為銀主盤。
成交數據對比
由於物業已由銀團接管並透過招標放售,其身價與購置時期相比出現極大落差。以下為該物業在購入與潛在易手時期的關鍵指標對比:
| 項目 | 2017年購入時 | 2024/2025年預期易手時 |
|---|---|---|
| 購入金額 | 90億港元 | 約30億港元 |
| 估值變化 | 歷史新高 | 折讓約66% |
| 市場定位 | 投資旗艦 | 銀主盤招標 |
市場消息指出,即便以約30億元成交,該項目依然被視為商廈市場中極具指標性的貶值案例,顯示商業地產在槓桿融資下的高風險特質,當現金流無法覆蓋利息支出或債務違約時,資產價值便會因逼切拋售而大幅折讓。
物業規格概覽
觀塘綠景NEO本身具備優質的建築硬體條件,即便在目前的財務危機下,其物業質素仍維持一定競爭力。該項目於2019年落成,具備現代化甲級商廈的標準,主要數據如下:
- 地盤面積:約4.85萬平方呎
- 總樓面面積:約59.62萬平方呎
- 辦公樓層:19層(標準層面積逾3萬平方呎)
- 車位設施:5層停車場,共逾400個車位
- 海景特色:擁270度無遮擋維港景觀
項目目前出租率維持在相對合理的水平,租戶包括多家大型機構與上市企業,這證明了該物業在租賃市場上依然具備承租吸引力,這或許也是吸引潛在買家入市進行長線佈局的關鍵因素。
物業後市分析
針對此次事件,市場分析認為九龍東商廈市場在短期內仍難以擺脫供應過剩的壓力。過去數年,九龍東甲級商廈供應量大增,而經濟復甦步伐未如預期,導致租金與資產估值承受巨大下行壓力。對於有意投資商業物業的買家而言,綠景NEO的案例提供了重要的警示,即在評估商廈價值時,除了考慮景觀與建築硬件,必須更嚴謹地評估區域內的長遠供需平衡、企業租賃趨勢以及融資成本的變動。在目前的市況下,預計市場對於大型商廈的投資將更加審慎,現金流產出能力將成為決定資產價值的核心指標,而非單純依賴過往的購置價格參考。未來若市場利率環境或宏觀經濟出現轉折,優質商廈或許能重拾投資價值,但這過程將極度依賴租務市場的實質需求回升。