1. 信貸白紙的迷思與按揭風險
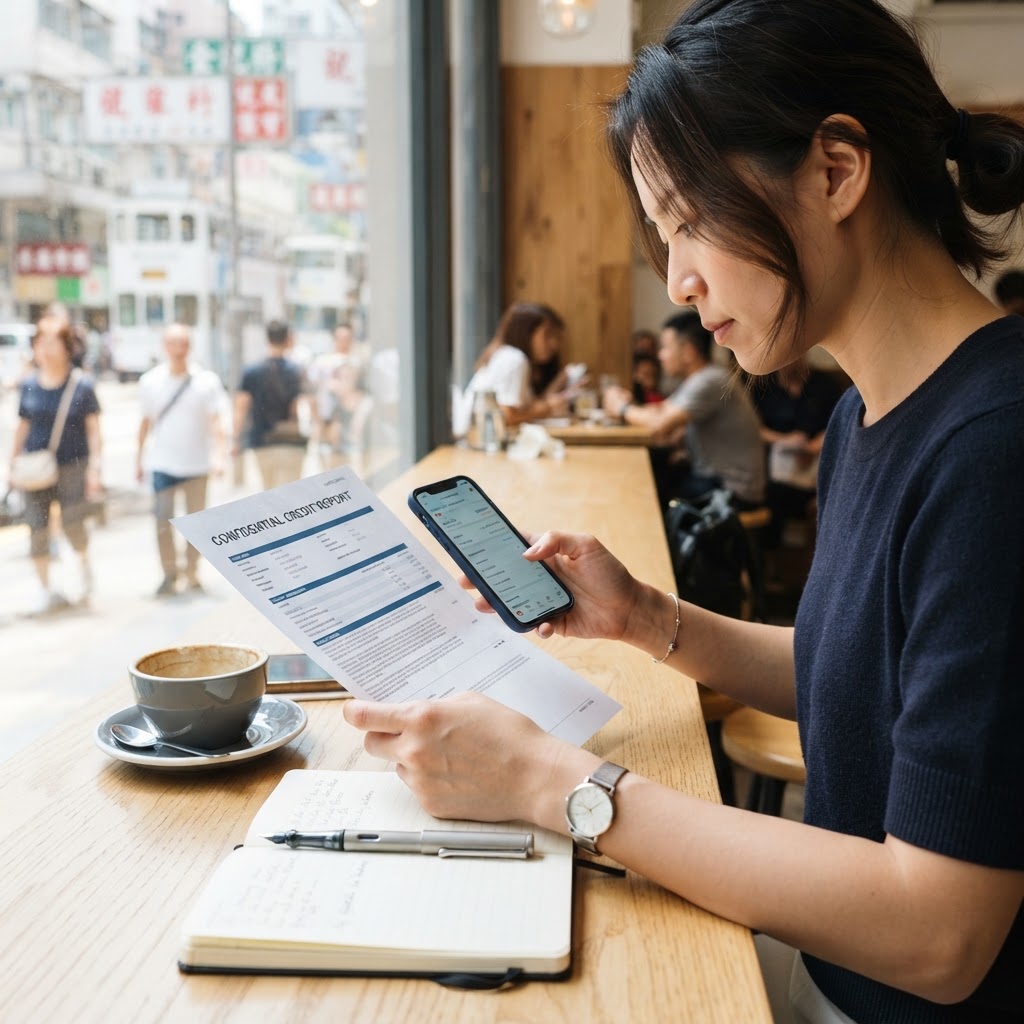
在置業上車的過程中,信貸評級(TU)是銀行審批按揭的核心數據之一。坊間常有一種誤解,認為從不申請貸款或持有信用卡,即代表個人財務狀況「清白」且穩健,在申請按揭時應佔優勢。然而,當這類人士嘗試查閱信貸報告時,往往會驚訝地發現評分極低,甚至顯示為「1分」的極端數值。這種情況通常被稱為「信貸白紙」,其本質在於信貸評級機構缺乏該人士過往的財務還款行為數據,無法建構有效的模型來預測未來的還款風險。對於銀行而言,申請人的過往紀錄是審核還款意願與能力的關鍵參考,若申請人完全沒有信貸活動,銀行的風險管理部門便無法推斷其財務紀律,這種不明朗因素極大機會導致按揭申請遇阻,甚至被要求提供更嚴格的入息證明或遭遇拒批風險。
2. 信貸查詢的分類與影響
除了信貸紀錄本身的空白外,信貸報告中的查詢紀錄亦是左右評分的關鍵。信貸查詢主要分為「硬查詢」與「軟查詢」兩類,兩者對評分影響大相徑庭。所謂硬查詢,是指當申請人主動向金融機構提交信用卡、私人貸款或按揭申請時,銀行向信貸公司索取資料的過程。這類查詢反映了申請人的借貸意圖,若在短時間內出現多次硬查詢,銀行會將其視為資金需求迫切、財務狀況可能不穩的警號,從而調低評分。相反,軟查詢則涵蓋個人查閱自己的報告、銀行為提供優惠而進行的內部審查等行為,這類查詢屬於資料獲取性質,並不直接影響信貸分數。若申請人發現分數異常偏低,應仔細查核報告中是否包含大量短期內的硬查詢,以免因頻繁申請信貸產品而自毀評級。
3. 建立信貸評級的實務策略
若申請人被銀行標記為信貸白紙,不必過於憂慮,因為這並非無可挽回的死局。最直接且有效的改善方式是主動建立良好的信貸循環紀錄,將自己從白紙變成一名「優質借款人」。建議申請人可從最基礎的信貸產品入手,例如申請一兩張信用限額較低的信用卡,並在日常消費中善加利用。最核心的原則是必須確保所有帳單準時全額繳清,絕不拖欠。這種規律性的還款行為能讓信貸評級機構在數月內建立起數據序列,證明申請人具備良好的財務控制能力與還款誠信。當這份數據持續累積並趨於穩定,銀行便能更容易評估貸款風險,從而提高按揭申請的成功率與審批速度。
4. 按揭審批的風險評估邏輯
對於銀行而言,處理信貸白紙與處理有不良紀錄的申請人,其邏輯截然不同。雖然有人擔心白紙申請人會面臨較高息率,但實際操作上,銀行往往會優先審視申請人的還款紀律。若申請人過往曾有嚴重的拖欠、逾期還款,甚至曾經破產,這些「黑紀錄」對按揭申請的負面影響遠比白紙更深遠,甚至可能直接導致申請被駁回。銀行風險部對有誠信瑕疵的個案極度敏感,這類申請人往往面臨更為苛刻的審批條款。因此,對於打算在未來一兩年內置業的人士,應盡早查閱個人信貸報告,了解自己的信貸現狀,並按需要調整消費習慣,以確保在申請按揭時擁有最穩健的財務背景。