近期香港樓市出現分化跡象,儘管市場整體氛圍有所改善,但不少於近年高位入市的置業人士,至今仍面對沉重的資產貶值壓力。二手居屋市場近期錄得一宗屯門龍門居的顯著蝕讓個案,該單位在自由市場以約400萬元轉手,持貨四年帳面虧蝕幅度接近三成。此個案不僅反映了過去數年間樓價調整的幅度,更凸顯了在高息環境及經濟不確定性下,置業人士必須審慎評估財務承擔能力,避免盲目追價入市所帶來的長遠影響。
市場個案背景
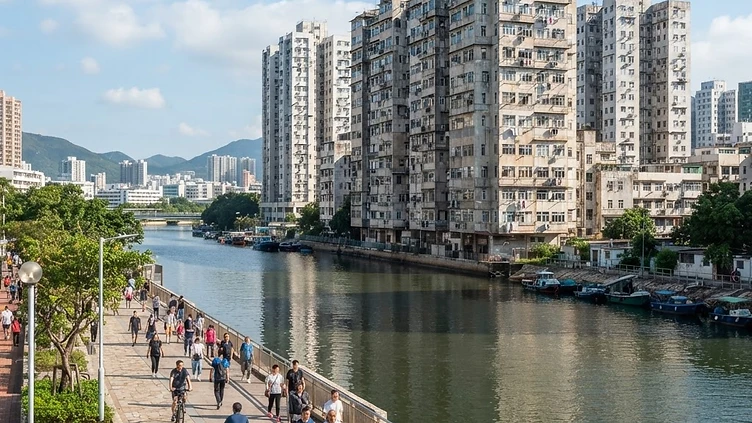
本次成交的單位為屯門龍門居第16座中層A室,實用面積為431平方呎,間隔為兩房一廳。該單位擁有開揚的屯門河景,在二手市場中屬於質素較佳的放盤。根據代理資料顯示,買家為區內的分支家庭,主要看中單位地理位置便利、交通完善,且原業主留有雅致裝修及家電,符合即買即住的即時需求,因此最終以自由市場價400萬元成交,平均呎價約9,281元。此類買家通常偏好配套成熟、無需大規模裝修的屋苑,以便節省入市後的額外開支,然而對於賣方而言,這卻是一次沉重的財務教訓。
財務虧損分析
該單位在轉售過程中,虧損數字相當驚人。原業主於2022年以自由市場價約540萬元購入該物業,持貨僅四年,帳面已貶值140萬元,整體跌幅達26%。在財務規劃的角度來看,除了帳面上的樓價損失外,置業人士還需計算持貨期間的利息開支、物業稅項、律師費及代理佣金等交易成本。若將這些隱性成本一併計算,實際投資回報率的虧損幅度將更為慘烈。此個案為有意入市的買家提供了一個重要的參考指標,即在市場下行週期或高位橫行時,資產價格的回調風險不容忽視。
| 項目 | 數據 |
|---|---|
| 屋苑名稱 | 屯門龍門居 |
| 單位座數 | 16座中層A室 |
| 實用面積 | 431平方呎 |
| 成交價格 | 400萬元 (自由市場) |
| 購入年份 | 2022年 |
| 帳面虧損 | 140萬元 (約26%) |
二手買賣考量
在二手居屋市場進行交易時,買賣雙方需要注意的細節遠比私人屋苑複雜。首先,自由市場與第二市場的定價基準完全不同,自由市場價格包含補地價成本,因此呎價通常會參考同區的私人屋苑。對於買家而言,在入市前必須查明該物業是否已補地價,並確認按揭成數的限制。居屋單位若在自由市場放售,銀行估價會較為敏感,若成交價與市價出現大幅偏差,隨時會引致估價不足,導致買家需要預備更多首期款項。此外,屋苑的樓齡亦是按揭年期的重要因素,直接影響每月供款額。
置業警示建議
面對波動的樓市,置業人士在計劃購入二手物業時,應採取更為審慎的策略。首先,應建立清晰的財務緩衝,切忌動用所有現金儲備入市,以防樓價短線波動導致資產負債比例失衡。其次,對於市場上的蝕讓盤,雖然對買家而言可能存在撿漏機會,但亦要深究其下跌原因,是該屋苑供應過剩、樓齡問題,還是整體區份的估值調整。建議置業人士在簽署買賣合約前,先行向銀行進行初步物業估價,確保貸款額度符合預期,並參考過去半年的成交數據,理性評估物業的真實價值,而非單純憑藉「即買即住」的便利性而輕率作決定。