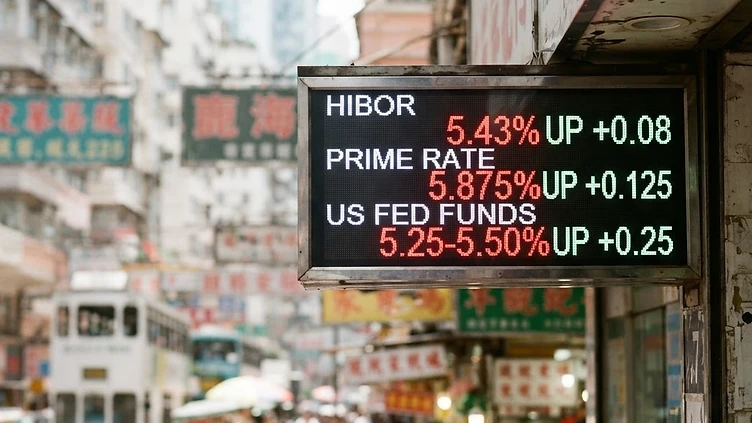
近期全球金融市場的焦點,除了美國聯儲局的貨幣政策外,日本央行的利率決策同樣引發高度關注。隨著市場消息傳出日本央行可能維持較快的加息節奏,並將12月視為下一個可能的行動時點,投資者與置業人士再次將目光投向全球利率正常化對資產價格帶來的衝擊。儘管日本經濟結構與香港有顯著差異,但全球利率環境的緊縮,往往會透過資本流動及息差效應,間接影響本港銀行同業拆息的波動,從而對樓市及按揭負擔能力構成壓力。
全球貨幣政策的收緊趨勢
日本央行作為長期的寬鬆貨幣政策代表,其政策轉向無疑是全球金融體系的一大轉捩點。過去一段時間,低息環境為全球資產市場提供了支撐,但隨著物價指數逐漸回升至目標水平,各國央行紛紛採取加息行動以應對通脹壓力。這種收緊政策不僅影響當地經濟,更會透過匯率市場的波動影響全球投資組合的配置。當日本結束負利率及超寬鬆政策,市場預期日圓利差交易將面臨調整,這對於高度依賴資金流動的香港樓市而言,雖然沒有直接的貨幣連繫,但利息環境的變化仍不可忽視。
日本央行決策的市場邏輯
從經濟數據觀察,日本剔除生鮮食品後的消費者價格指數已連續攀升,顯示基礎通脹趨勢正逐步與央行設定的百分之二目標接軌。決策官員認為,目前的政策利率與所謂中性利率之間仍存在距離,這意味著進一步加息的動機相當充足。下表總結了近期日本貨幣政策的關鍵決策因素:
| 決策關鍵指標 | 評估狀況 | 對利率之預期 |
|---|---|---|
| 核心通脹率 | 持續企穩於2%目標以上 | 傾向加息 |
| 經濟增長預期 | 溫和復甦,韌性尚可 | 維持加息節奏 |
| 中性利率距離 | 仍存明顯差距 | 逐步調整 |
| 市場加息節奏 | 季度性評估 | 12月為關鍵窗口 |
利率變動與本港按揭的潛在關聯
許多置業人士常忽略環球利率對香港按揭市場的深層影響。雖然香港採用聯繫匯率制度,利率主要追隨美國,但全球各主要經濟體的融資成本上升,會加劇市場對利率走勢的敏感度。當海外拆息水平上升,本地資金成本壓力亦會增加,這對於現時持有浮息按揭貸款或計劃申請按揭的人士來說,意味著供款開支的波動性將會提高。如果環球主要央行持續執行緊縮策略,本港銀行在調整最優惠利率或調控按揭息率時,將會有更大壓力向上調整,這直接影響準買家的入市意欲及壓力測試結果。
置業人士的風險管理建議
面對不確定的利率環境,置業人士在進行長期財務規劃時,必須採取更為審慎的策略。首先,應預留足夠的供款緩衝資金,以應對未來可能出現的利率上調壓力。其次,在評估自身負擔能力時,不應僅以目前的低息環境作標準,而應預留至少兩至三厘的加息空間來進行壓力測試。此外,與銀行溝通時,可主動查詢不同類型的按揭產品,特別是固定利率方案,在利率上升周期中,鎖定利息支出能有效規避市場波動帶來的負面影響,讓置業規劃在動盪的金融環境中維持平穩。
結語與展望
總結而言,全球利率走勢已進入新的常態,單一國家的加息行動雖不至於對香港樓市造成立即性的衝擊,但這反映了全球流動性收縮的宏觀大勢。置業人士在捕捉入市時機的同時,必須同步檢視個人的財政抗風險能力。理解宏觀政策的背後邏輯,不僅是投資者的必修課,更是每一位準業主在進行置業決策時,確保資產穩健、財務安穩的關鍵核心。