
一文分清:火險、家居保險、家傭保險
講到物業相關嘅保險,好多人都會混淆幾個名詞:火險同家居保險有咩唔同?唔係業主使唔使買?請咗外傭又有咩安排?本文一次過整理各類保險嘅基本資訊,等你可以按自己情況作出比較。
火險(樓宇結構保險) 火險保障嘅係樓宇嘅重建結構,例如磚牆、天花、地板結構。萬一發生火災、爆炸、颱風等意外令樓宇結構受損,火險可以提供重建費用嘅賠償。如果物業有按揭,銀行一般會要求樓宇結構有投保,因為銀行係物業嘅抵押權益人;所以火險對按揭業主嚟講通常係必要項目。
家居保險 家居保險保障嘅係屋企入面嘅財物、裝修同第三者責任,例如家具、電器、電話電腦,甚至家中財物失竊、水浸損毀等,部分計劃亦包含第三者責任保障。家居保險屬自願投保,業主同租客都可以按自己需要購買,同火險唔係二選一,而係保障唔同層面。
家傭保險 如果有聘請外傭,僱主需要為外傭安排合適嘅保險,一般涵蓋醫療開支、意外保障等範圍,亦係外傭簽證要求之一。唔同計劃嘅保障範圍各有唔同,可以按家庭需要作出比較。
業主投保前,有咩應該要知道?
火險保費點計? 火險保費係以樓宇重建成本計算,同樓宇買入價無關。投保前可以先了解物業嘅建築面積同重建呎價,確保保額合理,避免俾多咗或者保額不足。
唔同渠道報價可以唔同 無論係銀行附設計劃、保險公司直售,定係網上保險平台,同一類保障嘅報價都可能唔同。收集多於一個報價作比較,係了解市價水平最直接嘅方法。
留意繳費方式 部分計劃需要一次性繳付全年保費,部分則提供月繳選項。視乎自己嘅現金流安排,可以揀選適合嘅繳費方式。
保障範圍以條款為準 每份保單嘅保障項目、不保事項、賠償上限都會喺條款列明。投保前建議先向持牌保險中介人了解清楚,確保保障符合自己需要。
租客又需唔需要買?
火險方面,由於保障對象係樓宇結構,一般由業主(或其按揭銀行)安排,租客通常毋須處理。家居保險就唔同:租客屋企入面嘅財物、電器同第三者責任,保障對象係租客自己,所以租客同樣可以自行投保家居保險。實際上有唔少租客會為自己嘅財物同意外責任投保,尤其係租住傢具齊全單位、或者想增加第三者責任保障嘅情況。簽租約前,亦可以先留意租約條款有冇相關保險要求。
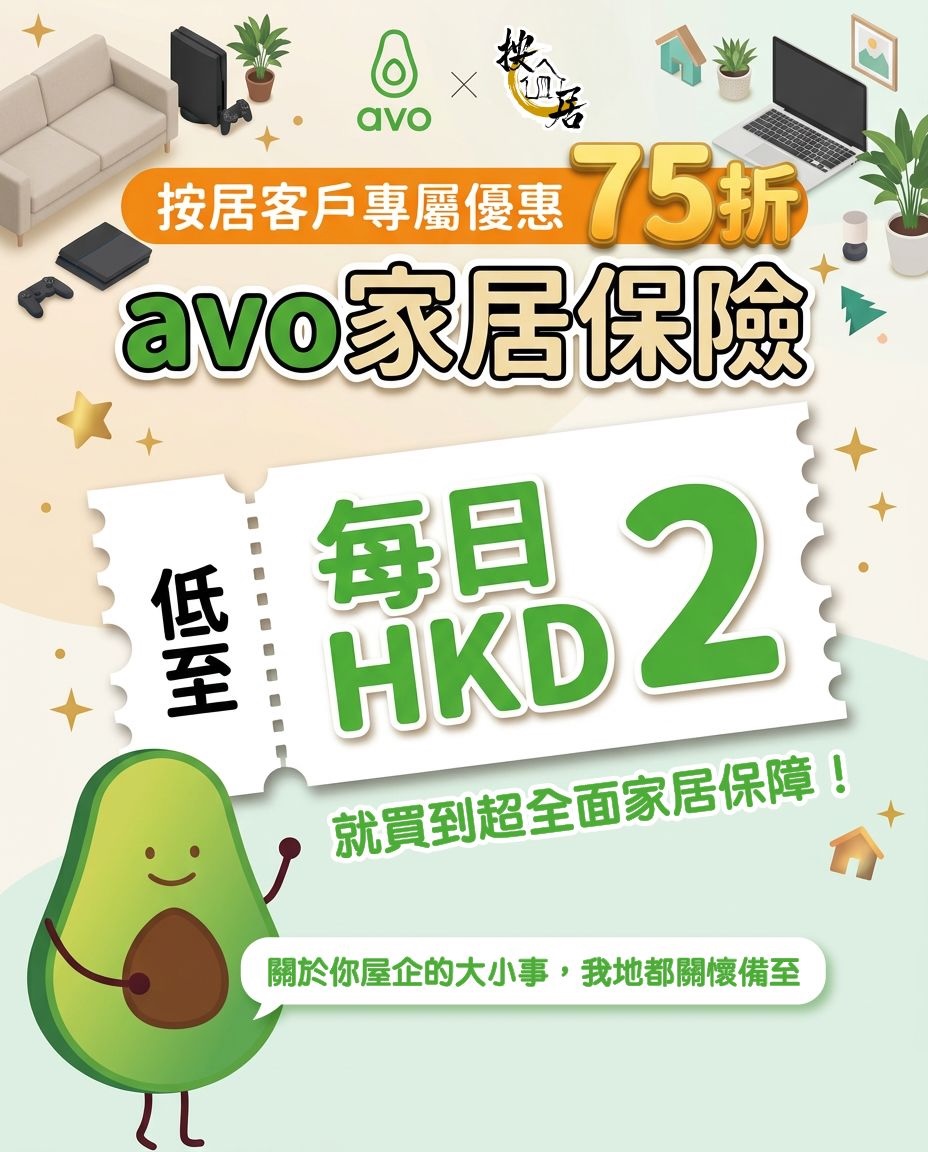
Avo 獨家優惠:按居客戶專享 75 折
按居同 Avo 合作,為按居客戶提供家居保險獨家優惠:
- 使用指定連結投保即可獲得 75 折優惠,優惠期至 2027 年 12 月 31 日
| 保險類型 | 適合對象 | 獨家優惠連結 |
|---|---|---|
| 業主家居保險 | 自住業主(保障家居財物+樓宇結構相關保障) | 業主家居保險專屬連結 |
| 自住及租客家居保險 | 自住或租樓人士 | 自住及租客家居保險專屬連結 |
| 家傭保險 | 有聘請外傭嘅家庭 | 家傭保險專屬連結 |
投保小貼士:記得睇返自選保障
喺 Avo 投保時,除咗基本計劃之外,通常可以加購自選保障,例如保障範圍擴展、額外財物保障等項目。建議投保前睇清楚各項自選保障嘅內容同費用,按自己實際需要決定有冇必要加購,以免買咗用唔上嘅項目,或者漏咗真正需要嘅保障。
總結:保障唔同層面,按需要比較先決定
火險保障樓宇結構、家居保險保障屋企財物、家傭保險保障僱傭安排,三者各司其職。無論你係有按揭嘅業主、租樓人士定係有外傭嘅家庭,都可以先了解自己嘅需要,再比較唔同渠道嘅報價同優惠,令保障安排更貼合預算。
按揭優惠及保險資訊由 Avo 提供,優惠詳情及保險產品之保障範圍、條款及細則,一切以 Avo 官方公布為準。按居為物業按揭轉介平台,並非保險持牌機構,本文僅作一般資訊分享,不構成任何保險產品之建議或邀約。投保前請向持牌保險中介人查詢。