近期香港豪宅市場再現矚目成交,然而主角並非市場熱話的溢價紀錄,而是一宗涉及巨額損手的蝕讓個案。位於荃灣青山公路汀九段的星岸,近期錄得一宗單號洋房成交,作價接近一億元水平,然而該物業原業主於十二年前高位入市,最終帳面虧損金額高達七位數字,引起市場對豪宅板塊投資回報的廣泛討論。這宗個案不僅反映了個別豪宅物業在過去十年的估值走勢,更提醒了投資者在進軍高端物業市場時,必須對資本增值與持有風險有更深刻的認知。
市場蝕讓個案分析
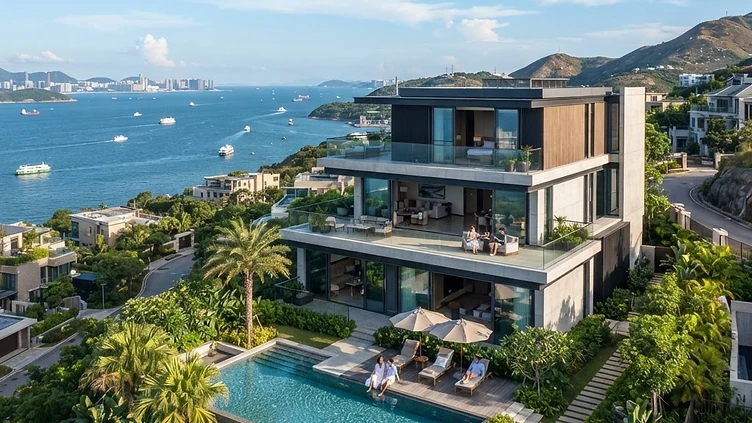
是次成交的焦點物業為青山公路汀九段星岸的單號洋房,該物業實用面積超過四千平方呎,並配置逾二千平方呎的花園,市場最終以九千九百八十八萬元成交。根據土地註冊處資料,原業主於二零一四年以超過一點七億元購入,持貨十二年後易手,帳面貶值幅度超過四成,虧損金額錄得驚人的七千一百萬元。這種幅度的蝕讓在傳統豪宅區份雖然罕見,但在過去數年的樓市調整期中,不少於高位入市的內地背景買家頻頻遭遇帳面價值的大幅修正,反映出地產投資中入市時機與入市成本的重要性。
豪宅估值與市場波動
從資產配置的角度來看,豪宅市場的表現往往與環球經濟流動性及市場氣氛緊密相連。雖然近月樓市整體氣氛出現轉旺跡象,但高端物業板塊的流動性卻相對較低。以星岸個案為例,當物業價格脫離合理供需基礎,或受限於市場承接力不足時,溢價部分往往會隨著市場調整而率先被抹去。這類高價洋房的價格走勢,通常比中小型住宅更為脆弱,因為其買家群體較窄,且容易受宏觀經濟環境變動所影響,導致資產價格出現大幅度波動。
持有成本風險
置業除了考慮買入價格外,隱性的持有成本往往是被忽略的致命傷。當業主在十二年前購入該物業時,額外支付的稅項成本亦是一筆龐大的支出。投資者若未能在入市前準確計算物業的持有回報率,以及考慮到長達數年的市場下行壓力,便容易陷入高成本低回報的困局。此外,若業主在當時使用了槓桿融資,高息環境下的利息開支更會進一步蠶食資本淨值。以下整理了該物業的主要交易數據參考:
| 項目 | 數據說明 |
|---|---|
| 物業名稱 | 青山公路汀九段星岸 |
| 物業性質 | 獨立洋房(四房間隔) |
| 實用面積 | 約4,132平方呎 |
| 近期成交價 | 9,988萬元 |
| 原購入日期 | 2014年 |
| 持貨期損益 | 帳面虧損約7,100萬元 |
高端置業策略建議
面對波動的樓市,高端置業不應單純追逐景觀或名氣,更應注重資產的流動性。在目前的經濟環境下,投資者在考慮高端物業時,應更關注該物業在二手市場的轉手能力,避免過度集中於某一類型的豪宅產品。對於有意入市的高端買家而言,建議審慎評估市場的平均成交呎價,並對自身的長期財務承受能力進行壓力測試,確保在持有物業期間,不會因為短期的資產價格回調而被迫在低位止蝕離場。妥善的資產配置策略,永遠是置業成功的基石。