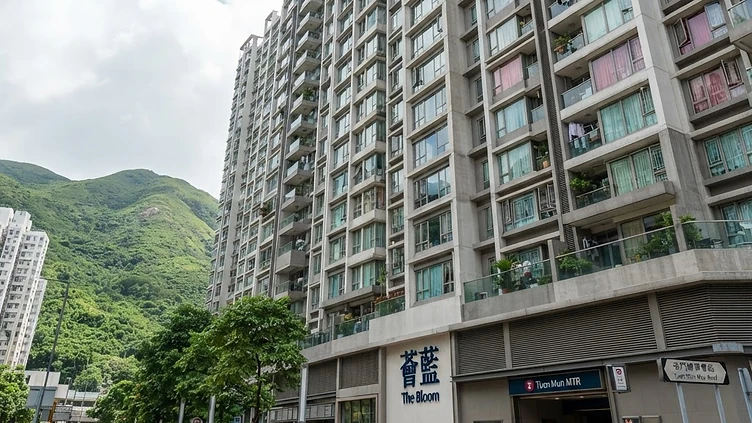
近期屯門掃管笏一帶的銀主盤供應備受矚目,尤其是曾名為恆大.珺瓏灣的緹岸頻頻錄得低價成交個案。這些現象反映了在當前高息與樓市調整週期下,早期高位入市的業主正承受巨大的資產貶值與斷供壓力,提醒準買家必須審慎評估投資風險與按揭承受力。
市場概況與銀主盤成因
掃管笏一帶的樓盤在過去幾年曾是市場熱點,吸引了大批投資者及首置客入市。然而,隨着樓市氣氛轉變及經濟環境波動,部分物業的資產淨值出現顯著萎縮。業主在高息環境下,若缺乏足夠的還款能力,極易陷入斷供困局,最終導致物業被財務機構收回並淪為銀主盤。以近期緹岸二期五座地下F室的拍賣為例,該單位以遠低於當年買入價的水平推拍,顯示債權人急於套現的迫切性。這類案例不僅反映了個別物業的估值修正,更突顯了在市場下行週期中,過往過度樂觀的入市策略所隱藏的財務危機。買家若忽視資產價值回調的潛在可能性,在面對樓價下跌時將會面臨極大的心理與資金壓力,甚至可能因為資產縮水而影響整體家庭的財富穩定性。
單位成交與財務數據解析
涉事的緹岸單位屬於典型的開放式設計,實用面積僅約二百零六平方呎,並附設一個約五十八平方呎的花園。從地產代理的歷史紀錄可以發現,原業主於二零二零年十二月斥資超過四百萬元買入,當時的成交呎價曾接近二萬元,反映了當年市場對該區域的高度期望。然而,事隔數年,隨著該區樓價大幅回調,物業估值已大幅下滑,拍賣開價更僅設於一百萬元水平,賬面損失慘重。以下為該單位的詳細資料概覽:
| 項目 | 詳細數據 |
|---|---|
| 單位位置 | 緹岸二期五座地下F室 |
| 實用面積 | 206平方呎 |
| 花園面積 | 58平方呎 |
| 2020年買入價 | 407.9萬元 |
| 現時拍賣開價 | 100萬元 |
| 賬面貶值幅度 | 約75.5% |
投資物業的按揭風險與資產管理
透過這類銀主盤案例,準買家應深刻理解按揭供款與物業價值之間的敏感關係。當物業價值跌穿未償還的貸款餘額時,業主即陷入負資產困境。這不僅意味著資產貶值,若加上市場利率上升,業主的供款負擔將會加重。
主要風險因素
- 負資產困境:樓價跌幅超過首期比例。
- 資金鏈斷裂:入息減少或突發支出影響還款。
- 過度槓桿:借貸比例過高,缺乏緩衝空間。 若經濟狀況出現變動,斷供壓力將直接導致物業被強行收回。投資者在入市前,必須審慎評估現金流的穩定性,並預留足夠的流動資金以應付按揭壓力測試,確保在未來市場波動中不會因過度槓桿而被迫低價賣樓,從而保護資產的完整性。
置業規劃與風險控制建議
對於希望在現時市場環境中尋找上車機會的人士而言,單看折扣空間並不足夠,更應全面衡量整體的置業開支與長期負擔能力。購買銀主盤時,必須注意物業是否存在欠款、潛在的法律瑕疵以及維修責任。
專業諮詢重點
- 法律查冊:確認是否有未清償的物業債務。
- 按揭顧問:確認銀行對該單位的估價與按揭成數。
- 維修負擔:評估特色戶或舊單位所需的維修支出。 建議在入市前務必諮詢專業的法律意見與按揭顧問,仔細查閱樓宇狀況及產權報告。只有在充分了解自身負債比例與市場走勢的前提下,買家才能在動盪的樓市中做出理性的財務決策,避免盲目入市造成無法彌補的財務損失,確保個人資產配置的健康穩健。